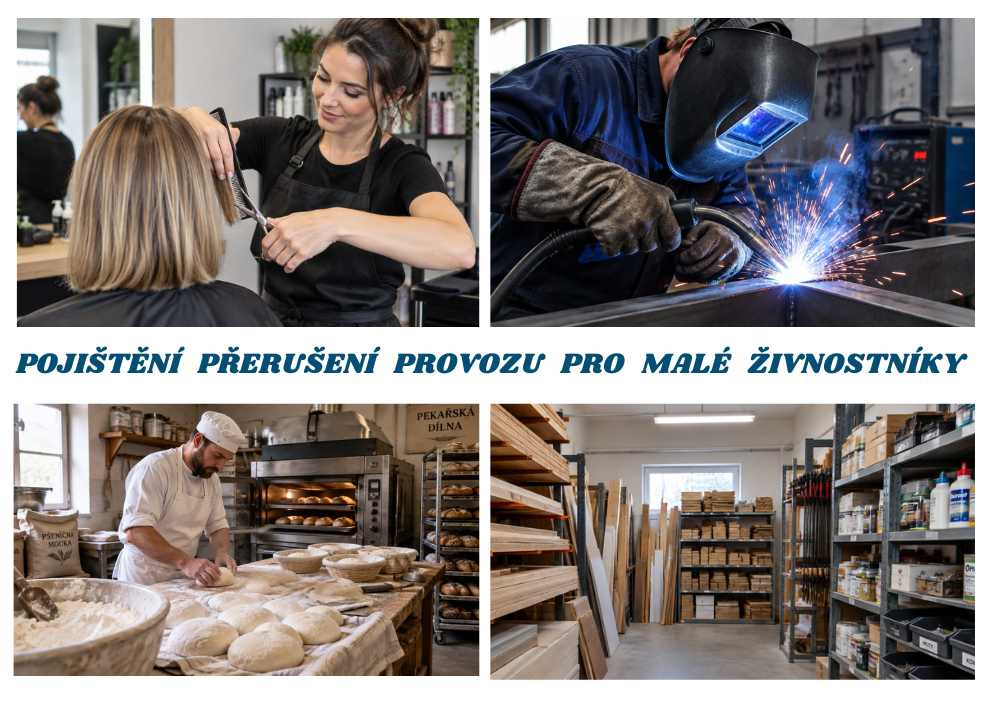
Pojištění přerušení provozu pro malé živnostníky, je záchranná síť když byznys nečekaně utichne.
Pro malého živnostníka je vlastní podnikání často hlavním a jediným zdrojem příjmů.
Pokud nemůžete pracovat vy nebo vaše provozovna, dílna tak finanční přísun (zisk) se okamžitě zastaví. Zatímco fixní náklady – jako je nájemné, leasing na auto, zálohy na energie, splátky úvěrů nebo sociální a zdravotní pojištění, mzdy zaměstnanců – běží dál bez ohledu na situaci.
Právě pro tyto momenty existuje pojištění přerušení provozu, které v Česku stále mnoho drobných podnikatelů podceňuje.
Jakékoliv šíření nebo kopírovaní tohoto textu, či jeho částí bez uvedeného zdroje: www.radekdoubek.cz je zakázáno a není povoleno
Zatímco klasické majetkové pojištění vám zaplatí opravu shořelé střechy nebo nákup nového stroje, pojištění přerušení provozu řeší to, co následuje potom. Kryje ušlý zisk a fixní provozní náklady po dobu, kdy kvůli škodě prostě nemůžete vydělávat. Podívejme se na nejčastější rizika v praxi.
V kterém z těchto příběhů se poznáváte vy?

- Živelní události: Když zasáhne příroda
Přírodní živly nevarují a dokážou během několika minut zastavit podnikání na celé měsíce. Majetková pojistka vám sice koupí nové vybavení, ale proces obnovy trvá dlouho.
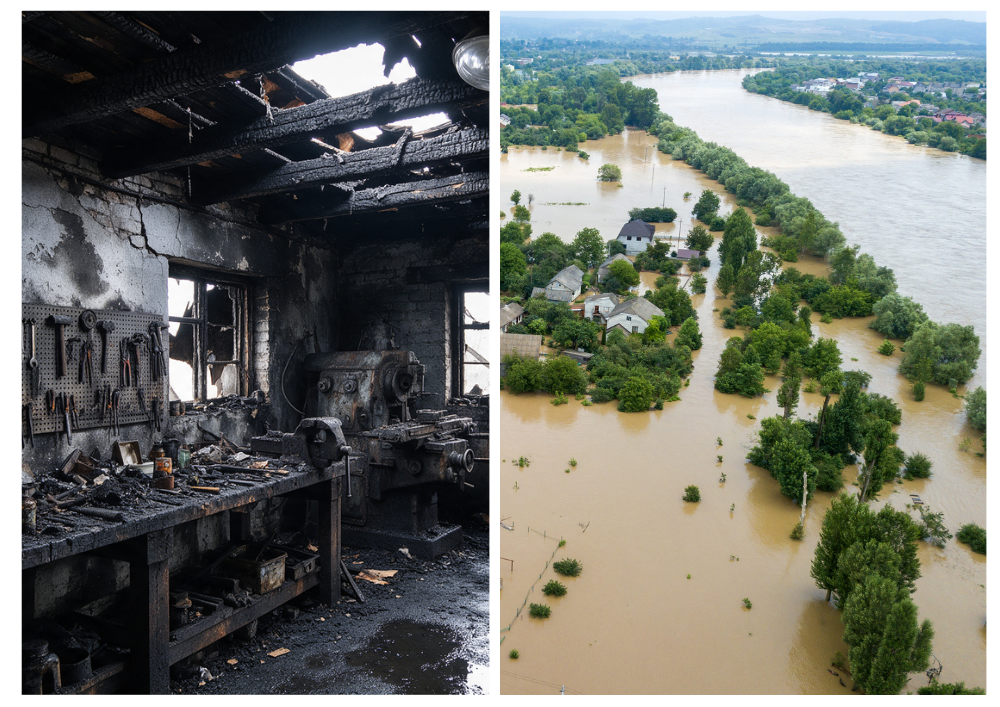
- Příklad z praxe (Požár): Vlastníte malou rodinnou pekárnu nebo truhlářskou dílnu. Kvůli zkratu na elektroinstalaci v noci vyhoří zázemí. Pojišťovna vám sice po čase vyplatí peníze na opravu zdí a nákup nových pecí či strojů, jenže rekonstrukce a dodání nových technologií trvá 4 měsíce. Po celou tuto dobu nemáte co prodávat, ale musíte dál platit nájem za prostor a leasing na dodávku
- Příklad z praxe (Povodně): Vlastníte provozovnu blízko vodního toku a přežene se přes vás povodňová vlna. Voda se dostane všude. Zaplaví váš sklad, zničí již rozdělané zakázky, všechny stroje pod vodou, nářadí je pryč nebo zničené. Ano máte-li kvalitní majetkové pojištění, pojišťovna škodu uhradí, ale než obnovíte provoz může uběhnout měsíc/dva/tři…ale nájemné, energie, mzdy zaměstanaců a další finanční položky běží dále.
- Vandalismus a krádež: Když vás ochromí lidská zášť či chamtivost
Cílený útok nebo blesková krádež vás nemusí zruinovat hodnotou ukradených věcí, ale tím, že bez nich nedokážete poskytovat své služby.
- Příklad z praxe (Krádež nářadí): Jste instalatér, elektrikář nebo podlahář. Zloději se v noci vloupou do vaší dodávky zaparkované před domem a ukradnou specializované profesionální nářadí v hodnotě stovek tisíc korun. Než pojišťovna vyřídí škodu na majetku a vy stihnete objednat a naskladnit nové specifické přístroje, musíte zrušit zakázky na příští tři týdny. Klienti nečekají a odcházejí ke konkurenci. Pojištění vám nahradí zisk, který byste za tyto tři týdny realizovali.
- Příklad z praxe (Vandalismus): Provozujete malou kavárnu nebo večerku. Vandalové vám v noci kompletně roztřískají výlohu a poničí vnitřní chladicí boxy. Prodejna je plná střepů, policový systém je zničený a musíte čekat na instalaci nové výlohy na míru. Provoz je na dva týdny paralyzován.
- Zdravotní rizika: Když selže ten nejdůležitější článek – Vy
U malých živnostníků a OSVČ platí kruté pravidlo: Vy jste firma. Pokud onemocníte nebo utrpíte úraz, podnikání okamžitě stojí. Státní nemocenská u OSVČ je často naprosto minimální a nepokryje ani základní životní náklady, natož ty firemní.
- Příklad z praxe (Zlomenina u řemeslníka): Jste automechanik, obkladač nebo fyzioterapeut. Při víkendovém sportu nebo neopatrném skoku z korby auta si komplikovaně zlomíte nohu nebo ruku. Následuje operace a minimálně 3 měsíce sádry a rehabilitací. Fyzicky nejste schopni vykonávat svou práci. Vaše dílna ze dne na den zeje prázdnotou. Složenky za energie, nájem dílny a zálohy na sociální pojištění však nepočkají. Pojištění přerušení provozu z důvodu nemoci či úrazu vám poskytne denní odškodné, ze kterého tyto firemní závazky bez problému poplatíte.
- Příklad z praxe (Vážná nemoc u specialisty): Jste účetní, IT konzultant na volné noze nebo projektant. Zasáhne vás těžký zápal plic nebo jiná vážná choroba, která vás upoutá na lůžko v nemocnici a následně doma na 2 až 3 měsíce. Mozek sice funguje, ale tělo vás nepustí k počítači a nejste schopni plnit termíny klientů. Vaše příjmy spadnou na nulu. Díky správně nastavené pojistce získáte finanční polštář, který dorovná váš standardní příjem po celou dobu léčení.
- https://radekdoubek.cz/nemocenske-pojisteni-pro-osvc-jak-to-ma-zivnostnik-s-nemocenskou/
!!! Častá chyba živnostníků, kteří mají pojištěnou nemocenskou – ODKAZ – kliknout !!!.
Jak se počítá výše plnění a jak pojistky správně zkombinovat?
Pokud vás výše uvedené scénáře přiměly k zamyšlení, je klíčové vědět, jak pojišťovny při škodě postupují. Mnoho živnostníků žije v omylu, že pojišťovna jim v případě nuceného zavření provozovny automaticky vyplatí celý jejich průměrný obrat. Realita je jiná: plnění se standardně počítá jako součet čistého provozního zisku a fixních (stálých) nákladů, o které jste kvůli pauze přišli.
Variabilní náklady, které během nečinnosti nevznikají (například nákup materiálu, zboží či surovin na vaření), vám pojišťovna logicky neproplatí. Jako podklad pro výpočet slouží vaše daňová přiznání a účetnictví za předchozí období. U čistě zdravotních rizik (nemoc/úraz) se zase nejčastěji volí forma denní dávky (např. 500 až 1 500 Kč za každý den neschopnosti), kterou si nastavíte při podpisu smlouvy tak, aby pokryla vaše fixní výdaje a osobní spotřebu.
Aby byla vaše ochrana stoprocentní, musíte správně provázat majetkové pojištění s pojištěním zdravotním. Klasická šomáž (přerušení provozu) totiž plní pouze tehdy, pokud k zastavení práce došlo na základě věcné škody na majetku (požár, vytopení, krádež). Pokud ale vaše dílna stojí jen proto, že ležíte se zlomenou nohou v nemocnici – přičemž stroje i budova jsou naprosto v pořádku – z majetkové šomáže nedostanete ani korunu. Živnostník proto potřebuje kombinaci tří prvků:
- Majetkové pojištění s doložkou přerušení provozu (pro případy, kdy je zničeno pracoviště či nástroje).
- Životní/rizikové pojištění s krytím pracovní neschopnosti od cca 8. až 15. dne (pro případy, kdy vypadne vaše zdraví).
- https://radekdoubek.cz/nemocenske-pojisteni-pro-osvc-jak-to-ma-zivnostnik-s-nemocenskou/
- Odpovědnost z díla a to i po předání. Pokrývač bude mít rozebranou střechu během rekonstrukce. Příjde lokální bouřka a zateče do nemovitosti. Kadeřnice potřísní oděv své zakáznici barvou na vlasy… atp. atp..
Teprve tyto spojení vytváří neprůstřelný štít, který ochrání vaši existenci před jakýmkoliv scénářem.
Shrnutí: Na co si dát pozor?
Při výběru pojištění přerušení provozu prozkoumejte dobu ručení (jak dlouho bude pojišťovna platit – ideálně 6 až 12 měsíců) a karenční dobu (od kterého dne výpadku pojišťovna plní, například od 8. dne nemoci). Pojištění přerušení provozu není zbytečný luxus. Pro každého živnostníka představuje tenký led mezi zvládnutelnou životní komplikací a definitivním krachem.
S čím Vám můžu pomoc?
Hezký den bez pojistných událostí.
DOUBEK Radek
Jakékoliv šíření nebo kopírovaní tohoto textu, či jeho částí bez uvedeného zdroje: www.radekdoubek.cz je zakázáno a není povoleno